


Thông báo tập trung kinh tế là nghĩa vụ doanh nghiệp phải thực hiện trước khi sáp nhập, hợp nhất, mua lại hoặc liên doanh nếu doanh nghiệp tham gia hoặc giao dịch đạt ngưỡng luật định. Bài viết dưới đây tổng hợp các hình thức tập trung kinh tế theo Luật Cạnh tranh 2018, ngưỡng phải thông báo và thành phần hồ sơ theo Nghị quyết 66.18/2026/NQ-CP.
1. Tập trung kinh tế là gì? Các hình thức theo Luật Cạnh tranh 2018
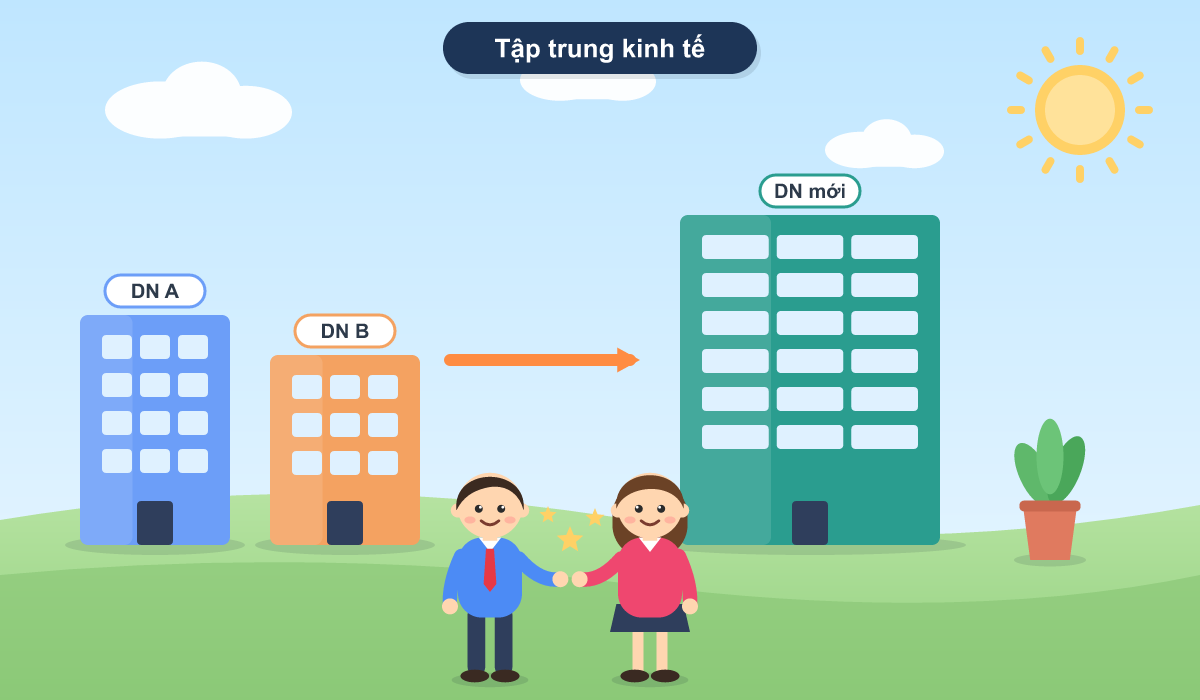
Theo quy định tại Điều 29 Luật Cạnh tranh 2018, tập trung kinh tế bao gồm các hình thức sau:
a) Sáp nhập doanh nghiệp: là việc một hoặc một số doanh nghiệp chuyển toàn bộ tài sản, quyền, nghĩa vụ và lợi ích hợp pháp của mình sang một doanh nghiệp khác, đồng thời chấm dứt hoạt động kinh doanh hoặc sự tồn tại của doanh nghiệp bị sáp nhập.
b) Hợp nhất doanh nghiệp: hai hoặc nhiều doanh nghiệp chuyển toàn bộ tài sản, quyền, nghĩa vụ và lợi ích hợp pháp của mình để hình thành một doanh nghiệp mới, đồng thời chấm dứt hoạt động kinh doanh hoặc sự tồn tại của các doanh nghiệp bị hợp nhất.
c) Mua lại doanh nghiệp: một doanh nghiệp trực tiếp hoặc gián tiếp mua toàn bộ hoặc một phần vốn góp, tài sản của doanh nghiệp khác đủ để kiểm soát, chi phối doanh nghiệp hoặc một ngành, nghề của doanh nghiệp bị mua lại.
d) Liên doanh giữa các doanh nghiệp: hai hoặc nhiều doanh nghiệp cùng nhau góp một phần tài sản, quyền, nghĩa vụ và lợi ích hợp pháp của mình để hình thành một doanh nghiệp mới.
đ) Các hình thức tập trung kinh tế khác theo quy định của pháp luật.
2. Ngưỡng thông báo tập trung kinh tế: Khi nào doanh nghiệp phải thông báo?
Không phải mọi trường hợp tham gia tập trung kinh tế đều phải gửi thông báo trước khi thực hiện. Nghĩa vụ thông báo tập trung kinh tế chỉ phát sinh khi doanh nghiệp tham gia hoặc giao dịch đạt ít nhất một trong các tiêu chí về ngưỡng sau:
| Chủ thể | Tổng tài sản | Tổng doanh thu bán ra/doanh số mua vào | Giá trị giao dịch | Thị phần kết hợp |
| Doanh nghiệp (trừ các nhóm chủ thể dưới đây) | ≥ 3.000 tỷ đồng | ≥ 3.000 tỷ đồng | ≥ 1.000 tỷ đồng | ≥ 20% trên tổng tài sản của hệ thống các tổ chức tín dụng trên thị trường Việt Nam |
| Doanh nghiệp bảo hiểm | ≥ 15.000 tỷ đồng | ≥ 10.000 tỷ đồng | ≥ 3.000 tỷ đồng | |
| Công ty chứng khoán | ≥ 15.000 tỷ đồng | ≥ 3.000 tỷ đồng | ≥ 3.000 tỷ đồng | |
| Tổ chức tín dụng | ≥ 20% trên tổng tài sản của hệ thống các tổ chức tín dụng trên thị trường Việt Nam | ≥ 20% trên tổng tài sản của hệ thống các tổ chức tín dụng trên thị trường Việt Nam | ≥ 20% trên tổng tài sản của hệ thống các tổ chức tín dụng trên thị trường Việt Nam |
2.1. Lưu ý khi xác định ngưỡng thông báo tập trung kinh tế
- Nghĩa vụ thông báo tập trung kinh tế áp dụng đồng thời cho cả giao dịch trong và ngoài lãnh thổ Việt Nam. Với giao dịch thực hiện ngoài lãnh thổ, nghĩa vụ này phát sinh khi doanh nghiệp tham gia đạt các ngưỡng thông báo quy định tại Mục 3, ngoại trừ tiêu chí về “giá trị giao dịch”.
- Giá trị tổng tài sản và tổng doanh thu bán ra/doanh số mua vào được tính theo giá trị của doanh nghiệp hoặc nhóm doanh nghiệp liên kết mà doanh nghiệp đó là thành viên, không chỉ xét riêng doanh nghiệp tham gia giao dịch.
- Các giá trị tổng tài sản và tổng doanh thu bán ra/doanh số mua vào được xác định theo giá trị trong năm tài chính liền kề trước năm dự kiến thực hiện tập trung kinh tế (TTKT).
3. Hồ sơ thông báo tập trung kinh tế gồm những gì?
Phụ lục I.2 kèm theo Nghị quyết 66.18/2026/NQ-CP quy định thủ tục thông báo tập trung kinh tế sau khi được đơn giản hóa thủ tục hành chính. Theo đó, doanh nghiệp nộp 01 bộ hồ sơ thông báo tập trung kinh tế, bao gồm:
- a) Thông báo tập trung kinh tế theo Mẫu số 07 tại Mục 4 Phụ lục I.2 ban hành kèm theo Nghị quyết 66.18/2026/NQ-CP;
- b) Dự thảo nội dung thỏa thuận tập trung kinh tế hoặc dự thảo hợp đồng, biên bản ghi nhớ hoặc tài liệu tương đương về việc tập trung kinh tế;
- c) Bản sao giấy chứng nhận đăng ký doanh nghiệp hoặc văn bản tương đương của từng doanh nghiệp tham gia tập trung kinh tế đối với doanh nghiệp không thành lập theo quy định pháp luật về doanh nghiệp.
Đối với giấy tờ, tài liệu của nước ngoài thì phải được hợp pháp hóa lãnh sự theo quy định của pháp luật về hợp pháp hóa lãnh sự.
- d) Báo cáo tài chính của từng doanh nghiệp tham gia tập trung kinh tế trong 02 năm liên tiếp liền kề trước năm thông báo tập trung kinh tế hoặc báo cáo tài chính từ thời điểm thành lập đến thời điểm thông báo tập trung kinh tế đối với doanh nghiệp mới thành lập có xác nhận của tổ chức kiểm toán theo quy định của pháp luật;
- đ) Danh sách các công ty mẹ, công ty con, công ty thành viên, chi nhánh, văn phòng đại diện và các đơn vị phụ thuộc khác của từng doanh nghiệp tham gia tập trung kinh tế (nếu có);
- e) Danh sách các loại hàng hóa, dịch vụ mà từng doanh nghiệp tham gia tập trung kinh tế đang kinh doanh;
- g) Thông tin về thị phần trong lĩnh vực dự định tập trung kinh tế của từng doanh nghiệp tham gia tập trung kinh tế trong 02 năm liên tiếp liền kề trước năm thông báo tập trung kinh tế;
- h) Phương án khắc phục khả năng gây tác động hạn chế cạnh tranh của việc tập trung kinh tế;
- i) Báo cáo đánh giá tác động tích cực của việc tập trung kinh tế và các biện pháp tăng cường tác động tích cực của việc tập trung kinh tế.
4. Nộp hồ sơ thông báo tập trung kinh tế bằng cách nào?
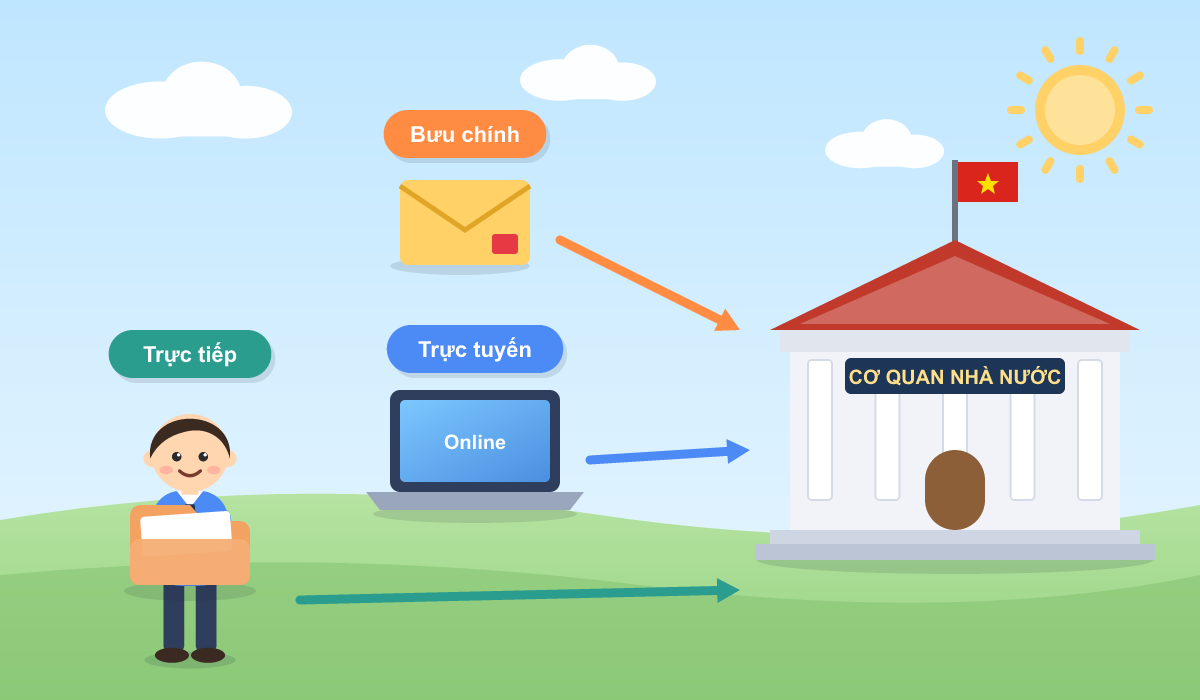
Tổ chức, cá nhân có thể nộp hồ sơ thông báo tập trung kinh tế theo một trong ba hình thức sau:
- Nộp trực tiếp;
- Nộp thông qua dịch vụ bưu chính;
- Nộp trực tuyến tại Cổng Dịch vụ công quốc gia.
Tổ chức, cá nhân nộp hồ sơ chịu trách nhiệm về tính trung thực của hồ sơ.
4.1. Yêu cầu với tài liệu nước ngoài và tài liệu tiếng nước ngoài
- Tài liệu trong hồ sơ bằng tiếng nước ngoài thì phải kèm theo bản dịch tiếng Việt.
- Giấy tờ, tài liệu của nước ngoài phải được hợp pháp hóa lãnh sự theo quy định của pháp luật về hợp pháp hóa lãnh sự, như đã nêu tại phần hồ sơ.


